Chaque année, de nombreuses entreprises offrent des cadeaux à leurs clients pour entretenir la relation commerciale. Mais derrière ce geste commercial se cache une question fiscale que beaucoup ignorent : la gestion des cadeaux clients et TVA obéit à des règles précises que l'administration fiscale surveille de près. Qui peut déduire la TVA ? Jusqu'à quel montant ? Et comment les entreprises engagées dans une démarche verte peuvent-elles tirer parti de ce dispositif ? Ces questions méritent des réponses claires, surtout quand les règles évoluent régulièrement. La Direction Générale des Finances Publiques (DGFiP) encadre strictement ces pratiques, et une mauvaise application peut coûter cher lors d'un contrôle fiscal. Voici ce qu'il faut savoir pour gérer ces dépenses en toute conformité.
Comprendre la déductibilité de la TVA sur les dépenses professionnelles
La TVA, ou taxe sur la valeur ajoutée, est un impôt indirect prélevé sur la consommation. En France, le taux standard s'élève à 20 % pour la majorité des biens et services. Dans le cadre d'une activité professionnelle, une entreprise assujettie à la TVA peut récupérer la taxe qu'elle a payée sur ses achats professionnels, à condition que ces achats soient liés à son activité taxable.
Le principe général est simple : la TVA déductible vient en déduction de la TVA collectée sur les ventes. Mais ce mécanisme connaît des exceptions notables. Certaines catégories de dépenses sont expressément exclues du droit à déduction, même lorsqu'elles sont engagées dans un cadre professionnel avéré. Les cadeaux en font partie, sous certaines conditions.
La DGFiP distingue les dépenses qui profitent directement à l'entreprise de celles qui constituent un avantage accordé à un tiers. Cette distinction est au cœur du traitement fiscal des cadeaux clients. Un achat de fournitures de bureau ? TVA déductible sans discussion. Un coffret gastronomique offert à un partenaire commercial ? La réponse dépend du montant et de la nature du bien offert.
Les Chambres de Commerce et d'Industrie (CCI) rappellent régulièrement que la méconnaissance de ces règles expose les entreprises à des redressements fiscaux. La vigilance s'impose donc dès la phase d'achat, bien avant la remise du cadeau au client. Tenir une comptabilité rigoureuse des cadeaux offerts, avec les justificatifs correspondants, reste la meilleure protection en cas de contrôle.
Par ailleurs, la déductibilité ne concerne pas uniquement la TVA. Les charges déductibles à l'impôt sur les sociétés ou à l'impôt sur le revenu suivent des règles parallèles, mais distinctes. Un cadeau peut être déductible fiscalement en matière d'IS sans que la TVA correspondante soit récupérable. Ces deux régimes doivent être traités séparément dans la comptabilité de l'entreprise.
Ce que la réglementation prévoit pour les cadeaux clients et la TVA
La règle de base est posée par le Code général des impôts : la TVA grevant les cadeaux est en principe non déductible. L'administration considère que ces dépenses ne sont pas directement liées à une opération taxable, puisqu'elles constituent une libéralité envers un tiers. Mais une exception existe, et elle est encadrée par un seuil précis.
Lorsque la valeur unitaire du cadeau ne dépasse pas un certain montant par an et par bénéficiaire, la TVA devient déductible. Ce seuil est fixé à environ 69 euros TTC par an et par client selon les dernières informations disponibles, mais ce chiffre est susceptible d'évoluer. Le Ministère de l'Économie et des Finances actualise régulièrement ce plafond, et il convient de vérifier chaque année la valeur en vigueur auprès des sources officielles comme impots.gouv.fr.
Pour bénéficier de cette déductibilité, plusieurs conditions doivent être réunies :
- Le cadeau doit être offert dans le cadre d'une relation commerciale établie ou en cours de développement
- Sa valeur unitaire doit rester sous le plafond légal en vigueur, apprécié TTC
- Le cadeau ne doit pas constituer une contrepartie à une prestation du client
- L'entreprise doit conserver les justificatifs d'achat mentionnant la TVA
- Le bénéficiaire doit être identifiable dans la comptabilité de l'entreprise
Dès que la valeur du cadeau dépasse le plafond, la totalité de la TVA devient non déductible, et non seulement la fraction excédentaire. Ce point est souvent mal compris. Un cadeau à 80 euros TTC ne donne droit à aucune récupération de TVA, même sur les 69 premiers euros. La logique est tout ou rien.
Les cadeaux sous forme de services (invitations à des événements, séjours, repas d'affaires) obéissent à des règles spécifiques. Les frais de réception et de restaurant relèvent d'un régime distinct, avec des conditions de déductibilité propres. Mieux vaut ne pas confondre ces deux catégories dans les déclarations de TVA.
Pratiques durables et avantages fiscaux : le cas des entreprises engagées
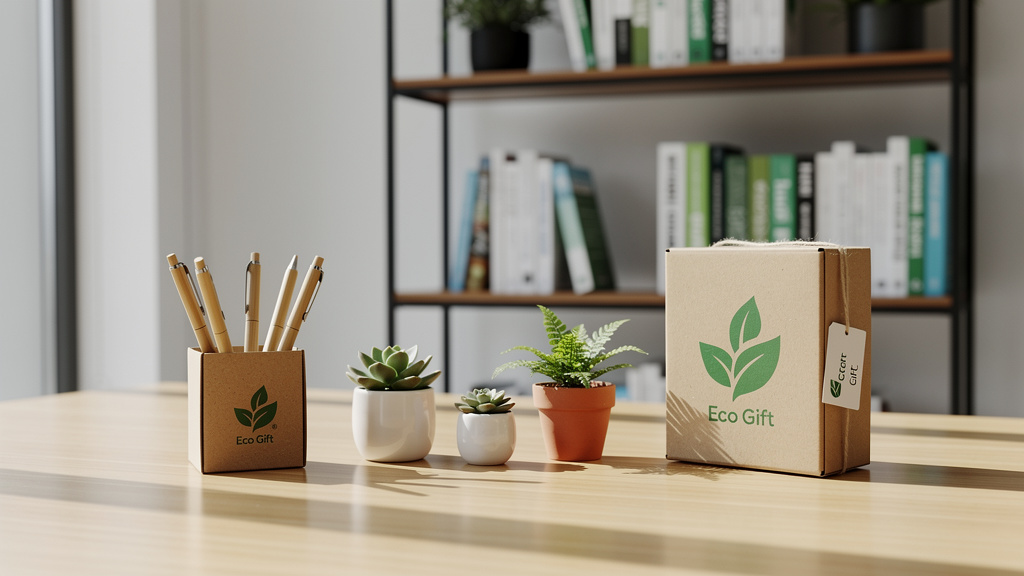
Les entreprises vertes, c'est-à-dire celles qui ont structuré leur activité autour de pratiques durables et responsables, bénéficient d'un contexte fiscal de plus en plus favorable. Sans que la loi crée un régime dérogatoire spécifique au seul titre de la durabilité, plusieurs mécanismes existants jouent en leur faveur lorsqu'elles offrent des cadeaux éco-responsables.
Un cadeau issu d'une filière commerce équitable ou fabriqué localement avec des matériaux recyclés entre dans les mêmes règles de TVA que n'importe quel autre cadeau. La nature écologique du produit n'ouvre pas à elle seule un droit à déduction supplémentaire. En revanche, les entreprises certifiées ou labellisées peuvent valoriser ces dépenses dans leur bilan carbone et leur rapport RSE, ce qui constitue un avantage indirect non négligeable.
Certaines structures, notamment les sociétés à mission ou les entreprises titulaires du label B Corp, bénéficient d'une image renforcée auprès de leurs partenaires fiscaux et bancaires. Cette réputation peut faciliter les échanges avec l'administration en cas de contrôle, même si elle ne modifie pas les règles de droit commun applicables à la TVA.
Des informations de fiabilité moyenne indiquent qu'une déductibilité partielle de l'ordre de 50 % pourrait s'appliquer dans certains cas spécifiques liés aux pratiques d'entreprise verte, selon les ajustements réglementaires récents. Ce point mérite une vérification directe auprès d'un expert-comptable ou via le service des impôts des entreprises compétent, car les contours exacts de ce dispositif restent à confirmer.
Exemples concrets pour piloter vos dépenses cadeaux
Prenons une PME du secteur agroalimentaire qui offre chaque fin d'année des paniers garnis à ses 50 clients principaux. Chaque panier est valorisé à 55 euros TTC. Le montant reste sous le seuil légal : la TVA est déductible sur l'intégralité des achats. L'entreprise récupère ainsi la TVA sur 2 750 euros d'achats, soit environ 458 euros de TVA récupérée au taux de 20 %.
Second scénario : une agence de communication offre à dix clients des coffrets bien-être à 90 euros TTC pièce. Le seuil est dépassé. Aucune TVA n'est déductible sur ces achats, même si le montant excédentaire est faible. L'agence perd la possibilité de récupérer la TVA sur l'ensemble de la dépense, soit 900 euros d'achats concernés.
Une startup spécialisée dans les énergies renouvelables choisit d'offrir des kits de graines à planter, produits par une coopérative locale, à 45 euros TTC l'unité. Sous le seuil, TVA déductible. L'entreprise combine ainsi la conformité fiscale et son engagement environnemental, sans surcoût fiscal. Ce type de cadeau renforce la cohérence entre les valeurs affichées et les pratiques réelles.
Dans tous ces cas, la traçabilité comptable est non négociable. Chaque cadeau doit être enregistré avec le nom du bénéficiaire, la date, le montant et la facture d'achat mentionnant la TVA. Sans ces éléments, la déductibilité peut être remise en cause lors d'un contrôle de la DGFiP, quelle que soit la bonne foi de l'entreprise.
Anticiper les évolutions fiscales pour sécuriser vos pratiques
Le cadre fiscal des cadeaux clients n'est pas figé. Les lois de finances successives peuvent modifier les seuils, les conditions ou les catégories de biens concernés. La loi de finances pour 2026 a notamment intégré des dispositions visant à encourager les pratiques d'entreprise durable, sans toutefois révolutionner les fondamentaux de la déductibilité de la TVA sur les cadeaux.
La meilleure stratégie pour une entreprise consiste à documenter ses politiques de cadeaux en amont. Fixer une charte interne des cadeaux clients, avec des plafonds clairs et des procédures de validation, réduit considérablement le risque d'erreur. Cette charte peut également préciser les critères éco-responsables retenus, en cohérence avec la politique RSE de l'entreprise.
Les ressources officielles restent les références à consulter en priorité : impots.gouv.fr et service-public.fr publient régulièrement des mises à jour sur les règles applicables. Un rendez-vous annuel avec un expert-comptable, avant la période des fêtes, permet de s'assurer que les pratiques de l'entreprise restent conformes aux dispositions en vigueur.
Enfin, les entreprises qui souhaitent aller plus loin peuvent solliciter un rescrit fiscal auprès de l'administration. Ce dispositif permet d'obtenir une position écrite de la DGFiP sur une situation précise, offrant une sécurité juridique appréciable. Une démarche particulièrement utile lorsque les montants en jeu sont significatifs ou que la nature du cadeau soulève des questions d'interprétation.