La TVA cadeaux clients est un sujet qui mérite une attention particulière pour toute entreprise souhaitant gérer efficacement sa fiscalité. En France, les règles encadrant la déduction de la TVA sur les cadeaux offerts aux clients sont précises, et les plafonds applicables varient selon la nature des objets offerts. Depuis plusieurs années, l'administration fiscale distingue les cadeaux classiques des cadeaux éco-responsables, ces derniers bénéficiant d'un traitement plus favorable. Comprendre ces mécanismes permet d'éviter des erreurs coûteuses lors des déclarations fiscales. La Direction Générale des Finances Publiques (DGFiP) encadre strictement ces règles, et les entreprises ont tout intérêt à les maîtriser pour optimiser leurs dépenses commerciales tout en restant en conformité avec la législation en vigueur.
Comprendre la TVA sur les cadeaux clients
La taxe sur la valeur ajoutée (TVA) est un impôt indirect qui s'applique à la consommation de biens et de services. Dans le cadre des relations commerciales, les entreprises offrent régulièrement des cadeaux à leurs clients pour fidéliser leur clientèle, renforcer des partenariats ou marquer des occasions particulières. Ces cadeaux constituent des dépenses professionnelles, mais leur traitement fiscal n'est pas identique à celui des autres charges de l'entreprise.
Par principe général, la TVA sur les cadeaux n'est pas déductible. Cette règle découle directement de l'article 236 de l'annexe II du Code général des impôts, qui exclut expressément les cadeaux du droit à déduction. La logique est simple : un cadeau bénéficie au destinataire, pas directement à l'activité économique de l'entreprise qui l'offre. L'administration fiscale considère donc que cette dépense ne génère pas de TVA collectée en contrepartie.
Des exceptions existent. Le législateur a prévu des seuils de tolérance en dessous desquels la TVA peut être récupérée, à condition que les cadeaux soient offerts dans un cadre strictement professionnel et qu'ils respectent certaines limites de valeur. Ces seuils ont évolué au fil du temps, notamment pour intégrer la dimension environnementale que les pouvoirs publics souhaitent encourager.
La Chambre de Commerce et d'Industrie recommande aux entreprises de tenir une comptabilité rigoureuse des cadeaux offerts, en conservant les justificatifs d'achat et en documentant leur nature. Cette traçabilité est indispensable en cas de contrôle fiscal. Sans preuves suffisantes, l'administration peut remettre en cause la déduction de la TVA et appliquer des pénalités. La rigueur administrative n'est pas une option, c'est une protection.
Il faut aussi distinguer les cadeaux des échantillons commerciaux. Les échantillons sont des produits représentatifs de l'activité de l'entreprise, distribués gratuitement à des fins promotionnelles. Ils obéissent à des règles différentes et ne sont pas soumis aux mêmes plafonds. Un stylo offert à un client n'a pas le même statut fiscal qu'un échantillon de produit que l'entreprise fabrique elle-même.
Conditions de déduction pour les cadeaux éco-responsables
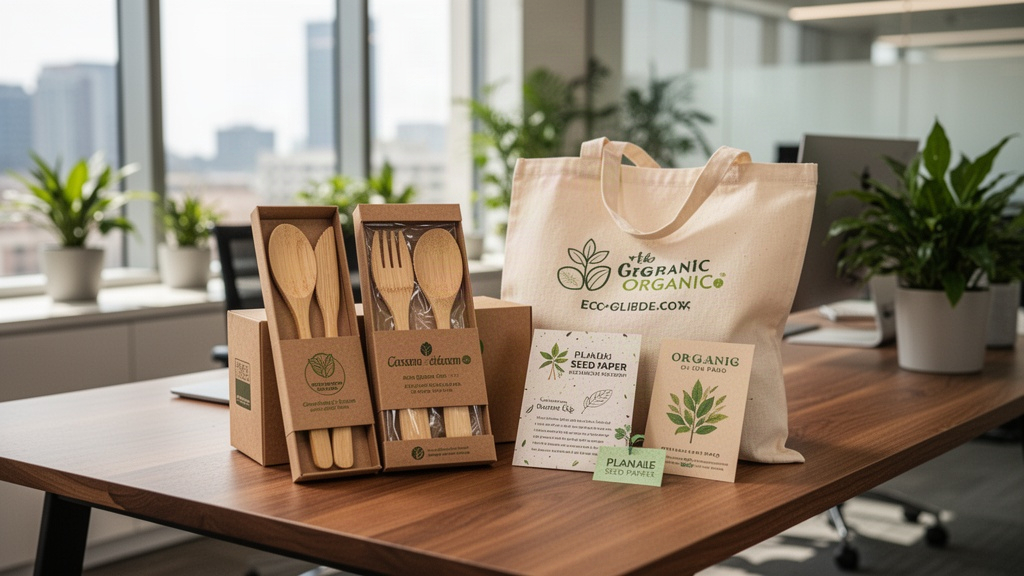
Les cadeaux éco-responsables bénéficient d'un régime fiscal plus avantageux depuis que les pouvoirs publics ont souhaité encourager les entreprises à adopter des pratiques commerciales durables. Pour en bénéficier, les entreprises doivent respecter un ensemble de critères précis définis par la DGFiP.
Un cadeau est considéré comme éco-responsable lorsqu'il répond à des critères environnementaux vérifiables. Ces critères portent sur la fabrication, les matériaux utilisés, la durabilité du produit et son impact carbone. Les certifications reconnues comme Ecolabel européen, NF Environnement ou les labels issus du commerce équitable peuvent attester du caractère éco-responsable d'un article.
Pour qu'un cadeau éco-responsable ouvre droit à la déduction de la TVA, plusieurs conditions doivent être réunies :
- Le cadeau doit être offert dans le cadre d'une relation commerciale établie avec le client bénéficiaire
- Sa valeur unitaire doit rester inférieure au plafond annuel applicable par client et par an
- Le produit doit porter une certification ou un label environnemental reconnu par les autorités françaises ou européennes
- L'entreprise doit conserver les justificatifs d'achat et les preuves du caractère éco-responsable du produit
- Les cadeaux doivent être enregistrés en comptabilité avec la mention de leur nature et de leur destinataire
La documentation est la clé de voûte du dispositif. Sans elle, même un cadeau parfaitement éco-responsable peut être requalifié par l'administration. Les entreprises ont intérêt à créer un registre des cadeaux offerts, mentionnant pour chaque article la date d'achat, le fournisseur, le label environnemental, la valeur TTC et l'identité du client destinataire.
Les fournisseurs spécialisés dans les cadeaux d'entreprise éco-responsables fournissent généralement des attestations de conformité environnementale avec leurs factures. Ces documents facilitent grandement la justification lors d'un contrôle fiscal. Travailler avec des prestataires sérieux sur ce segment est donc une précaution judicieuse.
Plafonds de déduction : ce qu'il faut savoir
Les plafonds de déduction de la TVA sur les cadeaux clients sont l'un des points les plus surveillés par les contrôleurs fiscaux. En 2026, deux régimes coexistent selon la nature du cadeau offert.
Pour les cadeaux classiques, non éco-responsables, le plafond de déduction de la TVA est fixé à 50 € TTC par bénéficiaire et par an. Ce seuil est calculé sur la valeur totale des cadeaux offerts à un même client au cours de l'exercice fiscal. Si la valeur dépasse ce montant, la TVA sur la totalité des cadeaux offerts à ce client devient non déductible, pas seulement sur la fraction excédentaire. Ce mécanisme tout-ou-rien mérite une attention particulière dans la gestion des budgets cadeaux.
Pour les cadeaux éco-responsables, le plafond est nettement plus favorable : il s'élève à 300 € TTC par bénéficiaire et par an. Cet écart significatif entre 50 € et 300 € illustre clairement la volonté des pouvoirs publics d'orienter les pratiques commerciales vers des choix plus durables. Une entreprise qui offre un cadeau éco-responsable d'une valeur de 250 € peut donc récupérer intégralement la TVA, là où un cadeau classique de la même valeur ne permettrait aucune déduction.
Le Ministère de l'Économie et des Finances précise que ces plafonds s'apprécient par année civile et par destinataire. Une entreprise qui offre plusieurs cadeaux à un même client au cours de l'année doit donc cumuler leurs valeurs pour vérifier si le seuil est atteint. La gestion rigoureuse de ce cumul est indispensable, surtout pour les entreprises avec un grand nombre de clients fidélisés.
Le taux de TVA applicable aux cadeaux est celui du bien concerné. En France, le taux standard est de 20 % pour la majorité des biens de consommation courante. Des taux réduits peuvent s'appliquer pour certaines catégories de produits. La TVA récupérable est donc calculée sur la base du taux effectivement supporté lors de l'achat. Vérifier le taux applicable à chaque article acheté est une étape que les services comptables ne doivent pas négliger.
L'éco-responsabilité comme levier stratégique pour les entreprises
Au-delà du seul avantage fiscal, choisir des cadeaux éco-responsables pour ses clients répond à une logique commerciale et réputationnelle de plus en plus prégnante. Les clients, qu'ils soient particuliers ou professionnels, sont sensibles aux engagements environnementaux de leurs partenaires commerciaux. Offrir un cadeau labellisé traduit une cohérence entre le discours RSE de l'entreprise et ses actes concrets.
Les politiques de responsabilité sociétale des entreprises (RSE) intègrent désormais systématiquement le volet cadeaux et goodies. Les grandes entreprises ont souvent des chartes internes qui imposent des critères environnementaux pour tout achat promotionnel. Ces chartes s'alignent naturellement avec le régime fiscal favorable accordé aux cadeaux éco-responsables, créant une convergence entre obligation interne et avantage fiscal.
Du côté des PME et TPE, l'adoption de cette pratique est souvent plus progressive. Le surcoût apparent des produits éco-responsables par rapport aux cadeaux classiques peut freiner certains dirigeants. Pourtant, le calcul économique est favorable : un cadeau éco-responsable à 250 € permet de récupérer environ 41 € de TVA, là où un cadeau classique de même valeur ne génère aucune déduction. La différence de coût réel est souvent moins importante qu'elle n'y paraît.
Les Chambres de Commerce et d'Industrie proposent régulièrement des formations et des guides pratiques sur ce sujet. Ces ressources permettent aux dirigeants de PME de comprendre rapidement les mécanismes fiscaux et de les intégrer dans leur stratégie commerciale. Consulter ces organismes avant de définir un budget cadeaux annuel est une démarche pragmatique.
Les règles fiscales encadrant les cadeaux clients éco-responsables constituent une opportunité réelle pour les entreprises qui savent les utiliser. Le plafond de 300 € par client offre une marge de manœuvre confortable pour des gestes commerciaux significatifs, tout en permettant une récupération partielle de la TVA. Vérifier chaque année les éventuelles évolutions des plafonds sur impots.gouv.fr reste la meilleure façon de rester en conformité et de profiter pleinement du dispositif.